Domain fluida.de kaufen?
Wir ziehen mit dem Projekt
fluida.de um.
Sind Sie am Kauf der Domain
fluida.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fluida.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Spitzner Körperschaum GleichgewichtAnwendungsgebiet von Spitzner Körperschaum GleichgewichtErleben Sie extra-cremigen Schaum mit dem Spitzner Körperschaum Gleichgewicht, der Ihre Haut spürbar samtweich pflegt. Bringen Sie Körper und Sinne in harmonisches Gleichgewicht. Kostbare Essenzen exotischer Hölzer wie Zedern- und Sandelholz verschmelzen mit floralen Noten von Lilie, Ylang-Ylang und Jasmin. Abgerundet wird das Dufterlebnis durch die zarte Frische fruchtiger Orange – für ein rundum ausgewogenes Duscherlebnis.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Spitzner Körperschaum Gleichgewicht: Aqua, Butane, Octyldodecanol, Caprylic/Capric Triglyceride, Cetyl Alcohol, Glycerin, Propane, Glyceryl Stearate, C14-22 Alcohols, Distarch Phosphate, Caprylyl Glycol, Panthenol, Simmondsia Chinensin Seed Oil, Persea Gratissima Oil, Sodium Lauroyl Sarcosinate, C12-20 Alkyl Glucoside, Citrus Aurantium Peel Oil, Limonene, Allantoin, Aloe Barbadensis Leaf Extract, Parfum, Hydroxycitronellal, Citric Acid, Amyl Cinnamal, Linalool, Linalyl Acetate, Alpha-Isomethyl Ionone, Courmarin, Benzyl Salicylate, Geraniol, Amyl Salicylate, Eucalyptus Globulus Oil, Citronellol,Hexamethylindanopyran, Pelargonium Graveolens Flower Oil, Eugenol, Vanillin, Pinene.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Spitzner Körperschaum Gleichgewicht: Je nach Bedarf eine faustgroße Menge Hautpflegeschaum auf den Körper auftragen, gut verteilen und sanft einmassieren.Dose vor Gebrauch gut schütteln und bei Entnahme aufrecht halten. HinweiseBehälter steht unter Druck: Kann bei Erwärmung bersten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen. Nicht durchstechen oder verbrennen, auch nicht nach Gebrauch. Vor Sonnenbestrahlung schützen. Nicht Temperaturen über 50 °C/ 122 °F aussetzen. Darf nicht in die Hände von Kindern gelangen. E8,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
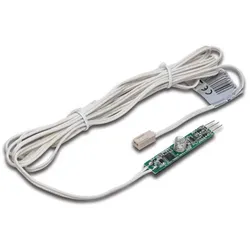
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
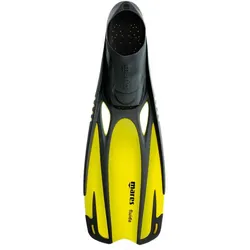
Mares Fluida - Gelb - Gr: 27-30 - #Die mares Fluida Schnorchelflosse ist eine strapazierfähige Flosse. Sie besitzt gute Vortriebs-Eigenschaften ohne dabei die Gelenke übermäßig zu belasten. Das orthopädisch geformte Fußteil und die verstärkten Seitenstabilisatoren sorgen für einen hohen Tragekomfort. Erhältlich in den Farben blau und gelb und in den Größen 27 bis 47.14,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Fitness-Barre für den Heimgebrauch - ideal für Krafttraining, Gleichgewicht und FlexibilitätFitness-Bar für Zuhause: Entdecken Sie die perfekte Ergänzung für Ihr Home-Gym mit unserer Fitness-Bar. Dieses vielseitige Gerät ist ideal für Krafttraining, Gleichgewicht und Flexibilität. Egal, ob Sie ein erfahrener Sportler sind oder gerade erst anfangen, diese Bar bietet die Unterstützung, die Sie benötigen, um Ihre Fitnessziele zu erreichen. Kompakt und mobil: Die Fitness-Bar ist auf Benutzerfreundlichkeit ausgelegt. Dank des klappbaren Designs lässt sich die Bar einfach flach verstauen und nimmt so wenig Platz ein. Außerdem sind praktische Rollen an der Unterseite angebracht, sodass Sie die Bar mühelos in Ihrem Haus oder Studio bewegen können. Verstellbare Höhe: Mit vier verschiedenen Höhen ist diese Bar an Ihre persönlichen Vorlieben anpassbar. Die stabile Höhenverstellung sorgt dafür, dass die Bar immer sicher und stabil bleibt, sodass Sie sich voll und ganz auf Ihr Training konzentrieren können. Sicher und komfortabel: Unsere Fitness-Bar ist aus hochwertigen Materialien gefert455,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spitzner Duschschaum GleichgewichtAnwendungsgebiet von Spitzner Duschschaum GleichgewichtSpitzner Duschschaum Gleichgewicht sorgt mit seinem außergewöhnlichen Duft und dem streichelzarten Schaum für ein besonderes Verwöhnerlebnis. Der Spitzner Duschschaum Gleichgewicht reinigt die Haut spürbar sanft dank milder Tenside und einem hautfreundlichen pH-Wert.Wirkstoffe / Inhaltsstoffe / ZutatenSpitzner Duschschaum Gleichgewicht enthält:Aqua, Sodium Laureth Sulfate, Butane, Propylene Glycol, Propane, Parfum, Polysorbate 80, Citrus Aurantium Peel Oil, Limonene, Sodium Sulfate, Sodium Chloride, Citric Acid, Sodium Benzoate, Hydroxycitronellal, Amyl Cinnamal, Linalool, Potassium Sorbate, Linalyl Acetate, Alpha-Isomethyl Ionone, Coumarin, Benzyl Salicylate, Geraniol, Amyl Salicylate, Eucalyptus Globulus Oil, Citronellol, Hexamethylindanopyran.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Spitzner Duschschaum Gleichgewicht:Bitte vor Gebrauch schütteln. Sprühen Sie anschließend eine walnuss- bis faustgroße Menge Schaum auf die feuchten Hände und verteilen Sie den Schaum wie gewohnt auf Ihrem Körper. Der Duschschaum in der 150 ml Dose ermöglicht Ihnen etwa 60 einzigartige Duscherlebnisse, mit der 50 ml Dose können Sie 20 mal Ihren Duschschaum genießen.HinweiseBitte vor Gebrauch schütteln und gleichmäßig auf dem Körper verteilen. Achtung: Behälter steht unter Druck und kann bei Erwärmung bersten. Von Hitze, heißen Oberflächen, Funken, offenenFlammen und anderen Zündquellen fernhalten. Nicht rauchen. Nicht durchstechen oder verbrennen, auch nicht nach Gebrauch. Vor Sonnenbestrahlung schützen. Nicht Temperaturen über 50 °C/122 °F aussetzen. Darf nicht in die Hände von Kindern gelangen. Enthält 10,3 Massenprozent entzündbare Bestandteile. Spitzner Duschschaum Gleichgewicht können in Ihrer Versandapotheke www.juvalis.de erworben werden.5,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Spitzner Körperschaum GleichgewichtAnwendungsgebiet von Spitzner Körperschaum GleichgewichtErleben Sie extra-cremigen Schaum mit dem Spitzner Körperschaum Gleichgewicht, der Ihre Haut spürbar samtweich pflegt. Bringen Sie Körper und Sinne in harmonisches Gleichgewicht. Kostbare Essenzen exotischer Hölzer wie Zedern- und Sandelholz verschmelzen mit floralen Noten von Lilie, Ylang-Ylang und Jasmin. Abgerundet wird das Dufterlebnis durch die zarte Frische fruchtiger Orange – für ein rundum ausgewogenes Duscherlebnis.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Spitzner Körperschaum Gleichgewicht: Aqua, Butane, Octyldodecanol, Caprylic/Capric Triglyceride, Cetyl Alcohol, Glycerin, Propane, Glyceryl Stearate, C14-22 Alcohols, Distarch Phosphate, Caprylyl Glycol, Panthenol, Simmondsia Chinensin Seed Oil, Persea Gratissima Oil, Sodium Lauroyl Sarcosinate, C12-20 Alkyl Glucoside, Citrus Aurantium Peel Oil, Limonene, Allantoin, Aloe Barbadensis Leaf Extract, Parfum, Hydroxycitronellal, Citric Acid, Amyl Cinnamal, Linalool, Linalyl Acetate, Alpha-Isomethyl Ionone, Courmarin, Benzyl Salicylate, Geraniol, Amyl Salicylate, Eucalyptus Globulus Oil, Citronellol,Hexamethylindanopyran, Pelargonium Graveolens Flower Oil, Eugenol, Vanillin, Pinene.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Spitzner Körperschaum Gleichgewicht: Je nach Bedarf eine faustgroße Menge Hautpflegeschaum auf den Körper auftragen, gut verteilen und sanft einmassieren.Dose vor Gebrauch gut schütteln und bei Entnahme aufrecht halten. HinweiseBehälter steht unter Druck: Kann bei Erwärmung bersten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen und anderen Zündquellen fernhalten. Nicht rauchen. Nicht durchstechen oder verbrennen, auch nicht nach Gebrauch. Vor Sonnenbestrahlung schützen. Nicht Temperaturen über 50 °C/ 122 °F aussetzen. Darf nicht in die Hände von Kindern gelangen. E8,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mares Fluida - Gelb - Gr: 27-30 - #Die mares Fluida Schnorchelflosse ist eine strapazierfähige Flosse. Sie besitzt gute Vortriebs-Eigenschaften ohne dabei die Gelenke übermäßig zu belasten. Das orthopädisch geformte Fußteil und die verstärkten Seitenstabilisatoren sorgen für einen hohen Tragekomfort. Erhältlich in den Farben blau und gelb und in den Größen 27 bis 47.14,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Augstein, Jakob: StrömungStrömung , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20220113, Produktform: Leinen, Autoren: Augstein, Jakob, Seitenzahl/Blattzahl: 301, Themenüberschrift: FICTION / Political, Keyword: Jakob Augstein; Martin Walser; USA; New York City; Long Island; Liberalismus; Politik; Macht; Männlichkeit; Scheitern; Krise; Bundesrepublik; Trump; Debüt; Debütroman; Literatur; Journalismus; Christian Lindner; Schlüsselroman; MIsslinger; FDP; Elite; Spiegel; Freitag; Ampelkoalition; reich; Lindnerhochzeit, Fachkategorie: Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Thriller / Spannung, Region: Deutschland~Vereinigte Staaten von Amerika, USA, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau Verlage GmbH, Verlag: Aufbau Verlage GmbH & Co. KG, Länge: 217, Breite: 131, Höhe: 30, Gewicht: 422, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268665722,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Petersen, Christian: Dynamik der BaukonstruktionenDynamik der Baukonstruktionen , Der Trend zu leichteren Konstruktionen und größeren Spannweiten macht es notwendig, den dynamischen Charakter der Einwirkungen auf die Tragsicherheit und Gebrauchstauglichkeit der Bauwerke in vermehrtem Maße bei der Tragwerksplanung zu berücksichtigen. Neben aerodynamischen und seismischen Einflüssen sind es solche aus Maschinenanlagen, aus dem Straßen- und Eisenbahnverkehr sowie von Menschen induzierte Einwirkungen und nicht zuletzt Katastrophenlastfälle wie Anprall, Flugzeugabsturz und anderes. Ausgehend von den Grundlagen der Dynamik werden Berechnungs- und Bewertungsverfahren für baudynamische Aufgabenstellungen dargestellt und anhand zahlreicher Beispiele praxisbezogen erläutert. Die in der Dynamik angewandten mathematischen Verfahren werden ausführlich dargelegt. Die einzelnen Kapitel sind jeweils durch umfangreiche Hinweise auf die Fachliteratur ergänzt. Zu den wichtigsten im Buch behandelten Aufgabenstellungen und Berechnungsverfahren wurden eine Reihe von MATLAB-Programmen entwickelt, die zum Download auf der Website von Springer-Vieweg zur Verfügung stehen. Der Inhalt · Mechanische Grundlagen mit baupraktischen Anwendungen · Ein- und Mehrfreiheitsgradschwinger, kontinuierliche Systeme · Aerodynamische Schwingungsanregung · Seismische Schwingungsanregung · Maschinenfundamente · Schwingungsdämpfer · Schwingungen von Brücken, Hochbauten und turmartigen Bauwerken · Bodendynamik und Boden-Bauwerk-Wechselwirkung · Mathematische Grundlagen und Verfahren Die Zielgruppen · Studierende des Ingenieurwesens · Tragwerksplaner/-innen des Ingenieurbaus Die Autoren Prof. Dr.-Ing. Dr.-Ing E.h. Christian Petersen lehrte vor seiner Emeritierung Stahlbau am Institut für konstruktiven Ingenieurbau der Universität der Bundeswehr, München Prof. Dr.-Ing. Horst Werkle lehrte bis zum WS 2017/18 Baustatik und Baudynamik an der HTWG Konstanz. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., überarbeitete und akt. Aufl. 2017, Erscheinungsjahr: 201808, Beilage: Book, Autoren: Petersen, Christian~Werkle, Horst, Auflage: 17002, Auflage/Ausgabe: 2., überarbeitete und akt. Aufl. 2017, Seitenzahl/Blattzahl: 1758, Abbildungen: Bibliographie, Themenüberschrift: TECHNOLOGY & ENGINEERING / Construction / Heating, Ventilation & Air Conditioning, Keyword: Baudynamik;Bautechnik;Beanspruchung;Brücke;Brückendynamik;Dynamik;Erdbeben;Fußgängerbrücke;Maschinenfundament;Schwingung;Schwingungsbeanspruchung;Schwingungsdämpfer;Vibration, Fachschema: Bau / Entwurf, Konstruktion~Dynamik (physikalisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau~Klimatechnik - Klimatisierung, Fachkategorie: Ingenieurswesen, Maschinenbau allgemein~Dynamik und Statik, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 179, Höhe: 58, Gewicht: 2375, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.